به گزارش بازرگانی خبرگزاری مهر، گرفتن رأی به نفع خود پایان کار نیست. بسیاری از طلبکاران پس از ماهها رسیدگی با رأیی در دست روبهرو میشوند که بدهکار آن را پرداخت نمیکند. آنچه رأی را به پول تبدیل میکند مرحلهٔ اجراست و این مرحله قاعدهها و مهلتهای خودش را دارد. این گزارش مسیر معمول از قطعی شدن رأی تا توقیف اموال محکومعلیه را بر پایهٔ متن قانون اجرای احکام مدنی مرور میکند.
رأی باید قطعی و ابلاغشده باشد
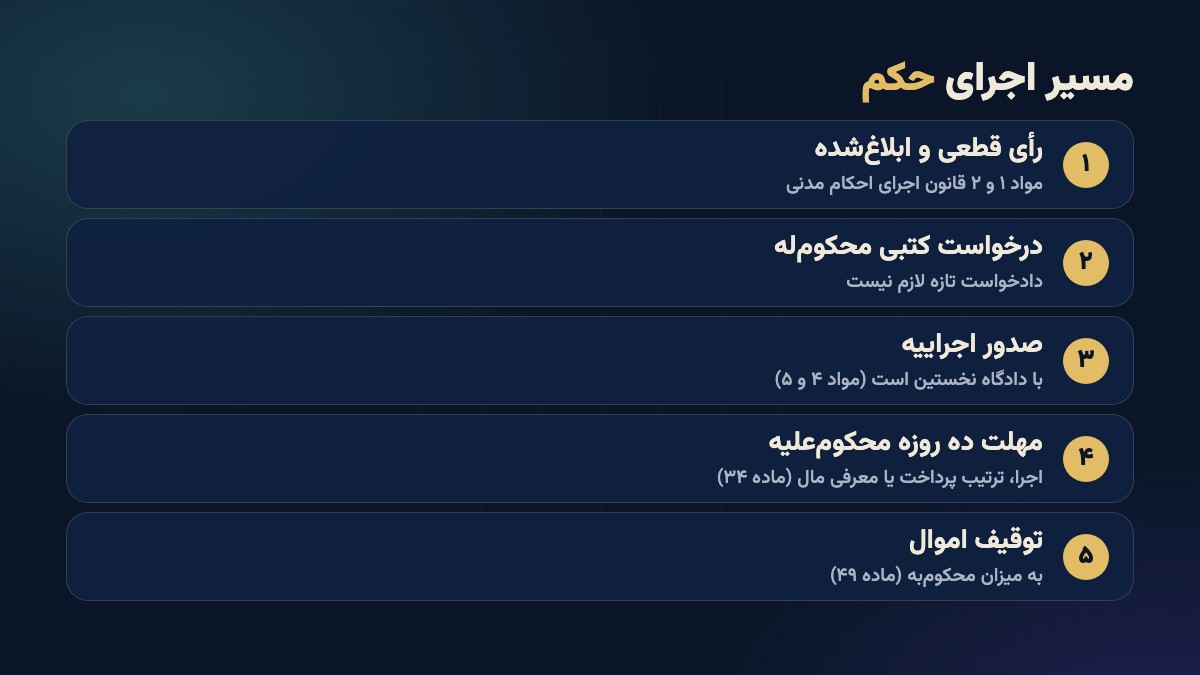
طبق مادهٔ ۱ قانون اجرای احکام مدنی، حکم دادگاه وقتی اجرا میشود که قطعی شده باشد، یا در مواردی که قانون معین کرده، قرار اجرای موقت آن صادر شده باشد. مادهٔ ۲ شرط دیگری هم دارد: رأی باید به محکومعلیه، وکیل یا قائممقام قانونی او ابلاغ شده باشد و محکومله کتباً از دادگاه بخواهد که اجرا شود. یعنی برای شروع اجرا دادخواست تازه لازم نیست؛ یک درخواست کتبی کافی است.
اجراییه را دادگاه نخستین صادر میکند
اجرای حکم با صدور اجراییه انجام میشود و طبق مادهٔ ۵ صدور اجراییه با دادگاه نخستین است؛ یعنی دادگاه نخستین، نه دادگاه تجدیدنظر، اجراییه را صادر میکند. مادهٔ ۴ یک استثنا هم دارد: احکام اعلامی که کاری از محکومعلیه نمیخواهند، مثل اعلام اصالت یا بطلان یک سند، اجراییه ندارند. در درخواست صدور اجراییه معمولاً مشخصات دادنامههای نخستین و تجدیدنظر، تاریخ قطعیت و تاریخ ابلاغ میآید؛ ساختار این سند را در نمونه درخواست صدور اجراییه میتوانید ببینید.
۱۰ روز مهلت برای بدهکار
وقتی اجراییه به محکومعلیه ابلاغ شد، مادهٔ ۳۴ ده روز به او مهلت میدهد. در این مدت باید یکی از سه کار را انجام دهد: مفاد اجراییه را اجرا کند، ترتیبی برای پرداخت بدهد یا مالی معرفی کند که اجرای حکم از آن ممکن باشد. اگر خود را قادر به پرداخت نمیداند، باید در همین مهلت فهرست کامل داراییاش را به قسمت اجرا تسلیم کند و اگر مالی ندارد، صریحاً اعلام کند. پنهان کردن مال یا دادن صورت خلاف واقع از دارایی به قصد فرار از اجرا، در همین ماده مجازات دارد.
توقیف اموال
اگر محکومعلیه در مهلت مقرر رأی را اجرا نکند، قراری برای پرداخت نگذارد و مالی هم معرفی نکند، محکومله طبق مادهٔ ۴۹ میتواند توقیف اموال او را به میزان محکومبه بخواهد. مادهٔ ۲ قانون نحوهٔ اجرای محکومیتهای مالی هم مرجع اجراکنندهٔ رأی را مکلف کرده به تقاضای محکومله اموال محکومعلیه را شناسایی و به میزان محکومبه توقیف کند؛ برای نمونه حساب بانکی، خودرو یا ملک. هرچه محکومله اطلاعات دقیقتری از اموال بدهکار بدهد، کار مرجع اجراکننده روشنتر میشود.
چه چیزهایی توقیف نمیشود
هر مالی قابل توقیف نیست. مادهٔ ۶۵ قانون اجرای احکام مدنی لباس و اسباب ضروری محکومعلیه و خانوادهاش، آذوقهٔ یکماهه و ابزار کار ساده کسبه، پیشهوران و کشاورزان را از توقیف مستثنا کرده است. فهرست مستثنیات دین، از جمله منزل مسکونی متناسب با شأن بدهکار، در مادهٔ ۲۴ قانون نحوهٔ اجرای محکومیتهای مالی آمده است.
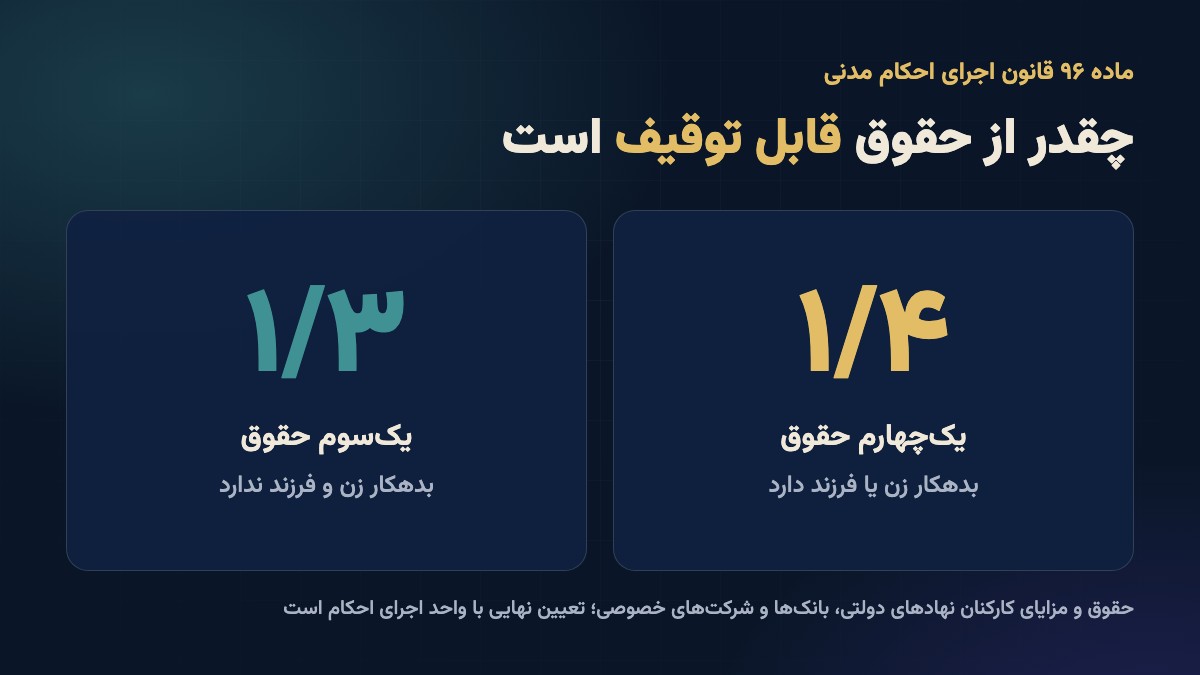
دربارهٔ حقوق هم قاعدهٔ مشخصی هست. طبق مادهٔ ۹۶، از حقوق و مزایای کارکنان نهادهای دولتی، بانکها و شرکتهای خصوصی، اگر بدهکار زن یا فرزند داشته باشد یکچهارم و در غیر این صورت یکسوم توقیف میشود. برای برآورد عدد، ابزار محاسبهٔ سهم قابل توقیف از حقوق مبلغ حقوق و وضعیت عائلهمندی را میگیرد و حداکثر مبلغ قابل توقیف در ماه را نشان میدهد؛ تعیین نهایی با واحد اجرای احکام است.
هزینهٔ اجرا؛ نیمعشر
اجرای حکم هزینه دارد. طبق بند ۱ مادهٔ ۱۵۸، پنج درصد مبلغ محکومبه بابت حق اجرا بعد از اجرا وصول میشود و طبق مادهٔ ۱۶۰ پرداخت آن پس از انقضای ده روز از ابلاغ اجراییه بر عهدهٔ محکومعلیه است. اگر طرفین سازش کنند یا بین خود ترتیبی برای اجرا بدهند، نصف حق اجرا دریافت میشود. پیش از مذاکره برای سازش، محاسبهٔ نیمعشر اجرایی رقم دقیق را نشان میدهد و تفاوت پرداخت کامل با سازش را روشن میکند.
توقف اجرا فقط با سه راه
وقتی اجرا شروع شد، متوقف کردنش دست مأمور اجرا نیست. مادهٔ ۲۴ میگوید مأمور اجرا نمیتواند اجرای حکم را تعطیل، توقیف، قطع یا متوقف کند، مگر با قرار دادگاهی که دستور اجرا را داده یا دادگاه صالح، یا با ابراز رسید وصول محکومبه از سوی محکومله، یا با رضایت کتبی او.
اگر پیگیری نشود
قانون برای درخواست صدور اجراییه مهلت جداگانهای تعیین نکرده، اما بیتوجهی به پرونده بیهزینه نیست. طبق مادهٔ ۱۶۸، اگر از تاریخ صدور اجراییه بیش از پنج سال بگذرد و محکومله عملیات اجرایی را تعقیب نکرده باشد، اجراییه بیاثر تلقی میشود. محکومله میتواند دوباره صدور اجراییه را بخواهد، ولی برای اجرای هر حکم فقط یک بار حق اجرا دریافت میشود.
نکتههای پایانی
پیش از هر اقدام، قطعیت رأی و تاریخ ابلاغ آن به محکومعلیه را بررسی کنید.
درخواست صدور اجراییه را کتبی و با مشخصات کامل دادنامهها تنظیم کنید.
مهلت دهروزهٔ مادهٔ ۳۴ را از تاریخ ابلاغ حساب کنید، نه تاریخ صدور.
اطلاعات اموال بدهکار، مثل حساب بانکی، پلاک خودرو یا ملک، را همراه درخواست توقیف بدهید.
پنج سال بدون پیگیری، اجراییه را بیاثر میکند.
جمعبندی
اجرای حکم یک رویهٔ مرحلهای است: رأی قطعی و ابلاغشده، صدور اجراییه، مهلت دهروزهٔ بدهکار، توقیف اموال و در پایان وصول طلب و حق اجرا. شناختن مهلتها و مستثنیات توقیف، هم از اقدام ناقص جلوگیری میکند و هم انتظار واقعبینانهای از نتیجه میسازد. این گزارش جنبهٔ آموزشی دارد و جایگزین مشاورهٔ وکیل برای یک پروندهٔ مشخص نیست؛ پیش از اقدام، متن روز قانون را هم بررسی کنید.
این مطلب، یک خبر آگهی بوده و خبرگزاری مهر در محتوای آن هیچ نظری ندارد.

نظر شما